
Die meisten Unternehmer kommen zu mir, wenn die GmbH schon fünf Jahre läuft und der erste Kaufinteressent angefragt hat. Die gute Nachricht: Eine Holding lässt sich jederzeit darüberbauen, auch ohne sofortige Steuer. Die weniger gute: Der Umbau wird mit jedem Jahr aufwendiger, und eine Frist begleitet dich danach sieben Jahre lang.
Wie funktioniert der nachträgliche Aufbau?
Du gründest eine neue GmbH, die Holding, und übertragen ihr anschließend deine Anteile an der bestehenden Gesellschaft. Als Gegenleistung erhältst du neue Anteile an der Holding. Dieser Vorgang heißt qualifizierter Anteilstausch und steht in § 21 Umwandlungssteuergesetz.
Auf Antrag setzt die Holding die eingebrachten Anteile zum Buchwert an. Damit werden keine stillen Reserven aufgedeckt und es fällt keine Steuer an, obwohl der Verkehrswert deiner Gesellschaft weit über dem Buchwert liegt. Ohne diesen Antrag greift der gemeine Wert und die Steuer wird sofort fällig.
Drei Bedingungen des Finanzamts
- Die Holding hält nach der Einbringung mehr als 50 % der Stimmrechte an der Tochter.
- Eine zusätzliche Gegenleistung an dich bleibt unter 25 % des Buchwerts oder unter 500.000 €.
- Du weist jährlich bis zum 31. Mai nach, dass beide Beteiligungen unverändert bestehen.
Die erste Bedingung übersehen Gesellschafter mit Minderheitsbeteiligung gern. Wer 40 % an einer GmbH hält, kann sie nicht steuerneutral in seine Holding einbringen, weil die Holding danach keine Mehrheit hat. In solchen Fällen bleiben drei Wege: der Anteilstausch zum gemeinen Wert mit sofortiger Versteuerung, die Bargründung einer Holding oder ein gemeinsames Vorgehen mehrerer Gesellschafter, das der Holding die Mehrheit verschafft. § 20 UmwStG hilft hier nicht weiter, er regelt die Einbringung eines Betriebs, eines Teilbetriebs oder eines Mitunternehmeranteils.
Was bedeutet die Sperrfrist von sieben Jahren?
Ab dem Einbringungsstichtag läuft eine Frist von sieben Jahren nach § 22 UmwStG. Verkauft die Holding die eingebrachten Anteile vorher, wird der Einbringungsgewinn rückwirkend besteuert, und zwar bei dir persönlich, nicht bei der Gesellschaft.
Die Frist schmilzt dabei ab. Mit jedem vollen Jahr sinkt der steuerpflichtige Anteil um ein Siebtel. Nach drei Jahren sind noch vier Siebtel offen, nach sechs Jahren ein Siebtel.
Beispiel: Verkauf nach drei Jahren
Ein Mandant bringt seine GmbH mit einem Verkehrswert von 1,5 Mio. € und einem Buchwert von 25.000 € ein. Der Einbringungsgewinn beträgt 1.475.000 €. Verkauft die Holding drei Jahre später, bleiben vier Siebtel steuerpflichtig, also 842.857 €. Über das Teileinkünfteverfahren landen davon 505.714 € in seiner Steuererklärung und kosten rund 240.000 €. Ein Jahr später hätte derselbe Verkauf etwa 60.000 € weniger gekostet.
Nach der Einbringung musst du dem Finanzamt jedes Jahr bis zum 31. Mai unaufgefordert nachweisen, dass du die erhaltenen Anteile noch halten und die Holding die eingebrachten Anteile ebenfalls. Bleibt der Nachweis aus, unterstellt die Finanzverwaltung eine Veräußerung und besteuert rückwirkend. Dieser Termin gehört in den Kalender, nicht in den Kopf.
Warum wird der Umbau mit jedem Jahr teurer?
Die Kosten des Anteilstauschs hängen am Verkehrswert deiner Gesellschaft. Notargebühren richten sich nach dem Geschäftswert, und je höher dieser liegt, desto genauer will das Finanzamt die Bewertung sehen.
Dazu kommt das Risiko in der Sperrfrist. Bei einer Gesellschaft mit geringem Wert ist ein Fristverstoß ärgerlich, bei einer Millionenbewertung wird er existenziell. Wer früh umbaut, hat beides nicht.
So verändert sich die Rechnung mit dem Wert der Tochter:
| Verkehrswert der GmbH | Kosten des Umbaus | Risiko in der Sperrfrist |
|---|---|---|
| bis 50.000 € | rund 2.000 bis 2.500 € | gering, kaum stille Reserven |
| rund 300.000 € | rund 3.500 bis 5.000 € | spürbar, Bewertung nötig |
| ab 1 Mio. € | mittlerer vierstelliger Bereich | hoch, sechsstellige Nachversteuerung möglich |
Die einzelnen Posten schlüsselt der Beitrag Wie viel kostet es, eine Holding zu gründen? auf.
Welche Alternative gibt es zur Einbringung?
Wenn der Verkauf absehbar ist, lohnt der Blick auf die Bargründung. Die Holding entsteht neu mit Stammkapital und kauft dir die Anteile zum Verkehrswert ab. Eine Sperrfrist gibt es dabei nicht, weil kein Buchwert fortgeführt wird.
Der Preis ist die sofortige Versteuerung. Der Kaufpreis gilt als Veräußerungsgewinn und wird über das Teileinkünfteverfahren belastet. Bei einer Gesellschaft mit 300.000 € Wert kostet das etwa 51.000 €, dafür ist die Struktur ab Tag eins frei.
Welcher Weg ist günstiger?
Bei einem Verkauf innerhalb von drei Jahren gewinnt meist die Bargründung, weil die Nachversteuerung sonst fast vollständig greift. Ab fünf Jahren Zeithorizont rechnet sich die Einbringung, weil die Frist bis zum Verkauf weitgehend abgeschmolzen ist. Dazwischen entscheidet die Höhe der stillen Reserven, und die rechnen wir aus.
Wie sinnvoll ist eine Holding-Struktur für dein Unternehmen?
- Kostenloser Holding-Check in 30 Minuten
- Ehrliche Einschätzung von Banu Bas persönlich
- Bereits über 500 Unternehmer zu Holding beraten
 1.000+Über 1.000 Unternehmer
persönlich begleitet
Was passiert mit Verlusten und laufenden Verträgen?
Für Kunden, Mitarbeiter und Lieferanten ändert sich nichts. Die operative GmbH bleibt dieselbe juristische Person, Verträge laufen unverändert weiter, Rechnungen tragen denselben Namen. Nur der Gesellschafter im Handelsregister wechselt.
Vorsicht ist bei einem vorhandenen Verlustvortrag geboten. Nach § 8c KStG kann ein Wechsel von mehr als 50 % der Anteile den Vortrag vernichten. Bei einer Einbringung in die eigene Holding greift regelmäßig die Konzernklausel, weil dieselbe Person mittelbar zu 100 % beteiligt bleibt. Prüfen sollte man es trotzdem, bevor der Notar beurkundet.
So läuft der Umbau bei uns ab
- Bewertung deiner Gesellschaft und Gegenüberstellung von Einbringung und Bargründung.
- Notartermin für die Holding und die Übertragung der Anteile.
- Antrag auf Buchwertfortführung und Einbringungsbilanz beim Finanzamt.
- Übernahme der jährlichen Nachweise zum 31. Mai in unsere Fristenkontrolle.
Wie sich Verluste bei einem Strukturwechsel sichern lassen, steht ausführlich im Beitrag Verlustvortrag beim Rechtsformwechsel. Die Begleitung übernehmen wir unter Umwandlung und Rechtsform.
Häufige Fragen
undefined
undefined
undefined
undefined
undefined
undefined
undefined
undefined
undefined
undefined
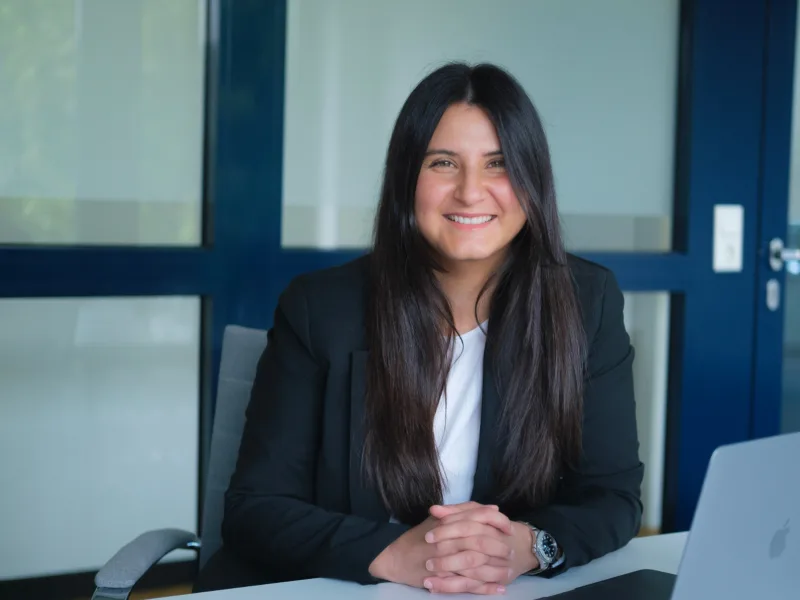
Banu Bas prüfte nach dem Studium Konzernmandate in der Wirtschaftsprüfung einer Big-Four-Gesellschaft. Was dort selbstverständlich ist, bringt sie heute in den Mittelstand: Rechtsformwahl, Holdingstrukturen und laufende Steuergestaltung für Agenturen, Coaches und digitale Dienstleister. Wie die Kanzlei arbeitet, liest du auf der Seite zur Kanzlei.
Rechtsstand: Oktober 2026. Dieser Text dient der allgemeinen Information und ersetzt keine Beratung im Einzelfall. Steuerrecht ändert sich laufend, für deine Situation sprichst du uns bitte an.