
Viele Unternehmer stellen die Rechtsformfrage erst, wenn der Steuerbescheid unangenehm wird. Dabei entscheidet die Rechtsform darüber, wie viel vom erwirtschafteten Gewinn im Unternehmen bleibt und wie schnell du investierst kannst. In diesem Beitrag rechnen wir drei typische Gewinnszenarien durch und zeigen, ab welchem Punkt sich der Wechsel in die GmbH lohnt.
Wie werden Einzelunternehmen und GmbH besteuert?
Beim Einzelunternehmen fließt der komplette Gewinn in deine persönliche Einkommensteuer, unabhängig davon, ob du das Geld entnimmst. Der Spitzensteuersatz von 42 % greift im Jahr 2026 ab 69.879 € zu versteuerndem Einkommen, bei Zusammenveranlagung ab dem doppelten Betrag. Die Gewerbesteuer wird bis zu einem Hebesatz von 400 % weitgehend auf die Einkommensteuer angerechnet.
Bei der GmbH trennt sich das Bild. Auf Gesellschaftsebene fallen Körperschaftsteuer und Gewerbesteuer an, zusammen je nach Hebesatz rund 30 %. Diese Belastung bleibt konstant, egal wie hoch der Gewinn ausfällt. Erst wenn du ausschütten, kommt die Kapitalertragsteuer von 25 % zuzüglich Solidaritätszuschlag oben drauf.
Die Rechtsform folgt der Strategie. Wer investieren will, profitiert von der GmbH früher als jemand, der den Gewinn vollständig entnimmt.
Banu Bas
Ab welchem Gewinn kippt die Rechnung?
Der entscheidende Faktor ist dein Entnahmeverhalten. Wer den gesamten Gewinn für den privaten Lebensunterhalt braucht, fährt mit dem Einzelunternehmen häufig bis in sechsstellige Bereiche gut, weil die Vollausschüttung aus der GmbH in Summe teurer wird.
Sobald du Gewinne im Unternehmen stehen lässt, dreht sich das Verhältnis. Bei einem thesaurierten Gewinn von 100.000 € bleiben in der GmbH rund 70.000 € für Investitionen, beim Einzelunternehmen mit Spitzensteuersatz nur etwa 55.000 €. Diese Differenz arbeitet jedes Jahr weiter und wird über fünf Jahre zum spürbaren Kapitalvorsprung.
Als Faustregel lohnt der Wechsel häufig ab einem dauerhaft thesaurierten Gewinn von rund 80.000 € im Jahr. Entscheidend bleibt dein persönlicher Entnahmebedarf.
Was bringt die Haftungsbegrenzung wirklich?
Die Haftungsbeschränkung auf das Gesellschaftsvermögen ist der zweite große Hebel. Du wirkt bei Gewährleistungsfällen, Vertragsstreitigkeiten und Ausfällen von Kunden. Banken verlangen bei jungen Gesellschaften allerdings regelmäßig persönliche Bürgschaften, wodurch der Schutz für Finanzierungen teilweise ausgehebelt wird.
Rechnest du außerdem mit Pflichten, die das Einzelunternehmen nicht kennt. Dazu zählen die Bilanzierung, die Offenlegung im Unternehmensregister und die sozialversicherungsrechtliche Beurteilung des Geschäftsführervertrags. Wir kalkulieren diese Mehrkosten in der Potenzialanalyse offen mit, damit der Vergleich belastbar bleibt.
Du fragst sich, ob deine Rechtsform noch zu deinem Gewinn passt?
- Deine heutige Belastung neben der Alternative aufgestellt
- Kosten und Nutzen eines Wechsels stehen mit Zahlen daneben
- Bestehende Verlustvorträge behalten wir dabei im Blick
 1.000+Über 1.000 Unternehmer
persönlich begleitet
Wie läuft der Wechsel praktisch ab?
Der Weg vom Einzelunternehmen in die GmbH führt in den meisten Fällen über die Einbringung nach dem Umwandlungssteuergesetz. Gelingt sie zu Buchwerten, entsteht kein steuerpflichtiger Aufgabegewinn. Voraussetzung ist, dass alle wesentlichen Betriebsgrundlagen mit übergehen, insbesondere Immobilien, gewerbliche Schutzrechte und der Kundenstamm.
Eine Sperrfrist von sieben Jahren begleitet die Einbringung. Verkaufst du die Anteile vorher, wird rückwirkend anteilig besteuert. Wer einen Verkauf plant, sollte diese Frist von Anfang an in die Zeitachse einplanen. Mehr dazu liest du im Beitrag zum Verlustvortrag beim Rechtsformwechsel.
So gehen wir vor
Wir starten mit deinen Zahlen der letzten drei Jahre und einer realistischen Planung für die kommenden fünf. Daraus entsteht ein Vergleich, der Steuerbelastung, Sozialversicherung und laufende Kosten zusammenführt. Anschließend begleiten wir bei Bedarf die Gründung deiner GmbH und stimmen den Ablauf mit Notar und Finanzamt ab.
Häufige Fragen
Kann ich mein Einzelunternehmen einfach umbenennen?
Nein. Die GmbH entsteht als eigene juristische Person durch notarielle Beurkundung und Eintragung im Handelsregister. Das Einzelunternehmen wird eingebracht oder eingestellt.
Wie hoch sind die laufenden Mehrkosten einer GmbH?
Rechnest du mit Jahresabschluss, Offenlegung und einer zusätzlichen Steuererklärung. Die konkreten Beträge besprechen wir transparent, bevor du dich entscheidest.
Was passiert mit meinem bestehenden Verlustvortrag?
Der gewerbesteuerliche Verlustvortrag geht bei der Einbringung regelmäßig unter. Deshalb prüfen wir vorab, ob sich eine Nutzung im bestehenden Unternehmen noch lohnt.
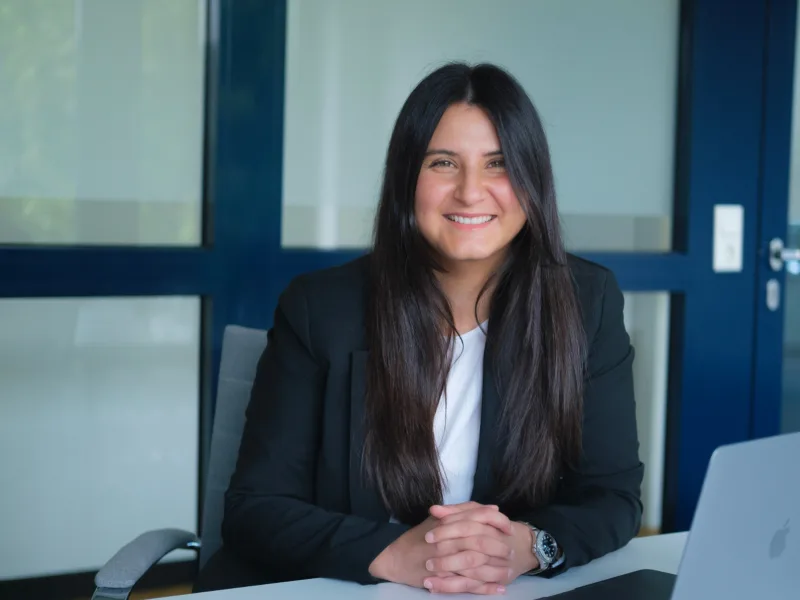
Banu Bas prüfte nach dem Studium Konzernmandate in der Wirtschaftsprüfung einer Big-Four-Gesellschaft. Was dort selbstverständlich ist, bringt sie heute in den Mittelstand: Rechtsformwahl, Holdingstrukturen und laufende Steuergestaltung für Agenturen, Coaches und digitale Dienstleister. Wie die Kanzlei arbeitet, liest du auf der Seite zur Kanzlei.
Rechtsstand: Oktober 2026. Dieser Text dient der allgemeinen Information und ersetzt keine Beratung im Einzelfall. Steuerrecht ändert sich laufend, für deine Situation sprichst du uns bitte an.