
Aufgebaute Verlustvorträge sind bares Geld, weil sie künftige Gewinne steuerfrei stellen. Bei einer Umwandlung gehen sie jedoch häufig unter, ohne dass jemand es vorher bemerkt. Dieser Beitrag zeigt, wann das passiert und welche Reihenfolge Verluste rettet.
Welche Verlustvorträge gibt es?
Zu unterscheiden sind der einkommensteuerliche oder körperschaftsteuerliche Verlustvortrag und der gewerbesteuerliche Fehlbetrag. Beide folgen unterschiedlichen Regeln und gehen bei Umwandlungen nicht zwingend gemeinsam unter.
Hinzu kommt die Mindestbesteuerung. Verluste lassen sich bis 1 Mio. € unbegrenzt verrechnen, darüber hinaus nur anteilig. Für die Veranlagungszeiträume 2024 bis 2027 liegt die Quote bei 70 % des übersteigenden Gewinns, ab dem Jahr 2028 gelten wieder 60 %. Bei der Gewerbesteuer bleibt es durchgehend bei 60 %. Große Vorträge bauen sich dadurch langsamer ab als erwartet.
Ein Verlustvortrag ist ein Steuerguthaben mit Verfallsdatum. Die Umwandlung ist der häufigste Grund, warum es verfällt.
Banu Bas
Wann gehen Verluste verloren?
Bei der Einbringung eines Einzelunternehmens in eine GmbH geht der gewerbesteuerliche Fehlbetrag regelmäßig unter, weil die Unternehmeridentität endet. Der einkommensteuerliche Verlustvortrag bleibt dagegen bei dir persönlich bestehen.
Beim Formwechsel einer Kapitalgesellschaft in eine Personengesellschaft entfällt der körperschaftsteuerliche Verlustvortrag vollständig. Auch ein Anteilseignerwechsel kann Verluste kürzen, wenn mehr als 50 % der Anteile übergehen.
Lässt du die Verlustfeststellung vor jeder Umstrukturierung prüfst. Ein untergegangener Vortrag lässt sich später nicht wiederherstellen.
Wie lassen sich Verluste vorher nutzen?
Der wirksamste Hebel ist die Reihenfolge. Wer vor der Umwandlung stille Reserven realisiert, etwa durch den Verkauf eines nicht betriebsnotwendigen Wirtschaftsguts, verrechnet den Gewinn direkt mit dem Verlustvortrag.
Ebenso lässt sich der Zeitpunkt der Umwandlung verschieben, bis ein gewinnstarkes Jahr den Vortrag aufgezehrt hat. Diese Überlegung gehört in die gleiche Rechnung wie der Rechtsformvergleich.
Du fragst sich, ob deine Rechtsform noch zu deinem Gewinn passt?
- Deine heutige Belastung neben der Alternative aufgestellt
- Kosten und Nutzen eines Wechsels stehen mit Zahlen daneben
- Bestehende Verlustvorträge behalten wir dabei im Blick
 1.000+Über 1.000 Unternehmer
persönlich begleitet
Was muss dokumentiert werden?
Verlustvorträge werden jährlich gesondert festgestellt. Prüfe die Feststellungsbescheide, weil ein einmal bestandskräftig festgestellter Betrag später kaum noch korrigierbar ist.
Bei Umwandlungen kommt die Schlussbilanz hinzu. Du bestimmt, ob zu Buchwerten, Zwischenwerten oder gemeinen Werten übertragen wird, und ist innerhalb der gesetzlichen Frist beim Finanzamt einzureichen.
So gehen wir vor
Wir erfassen deine bestehenden Vorträge, simulieren die Umwandlung in beiden Varianten und legen den Stichtag so, dass möglichst wenig verloren geht. Die Umsetzung begleiten wir über die Seite Umwandlung und Rechtsform.
Häufige Fragen
Bleibt mein privater Verlustvortrag nach der Einbringung erhalten?
Ja. Der einkommensteuerliche Verlustvortrag hängt an deiner Person und bleibt unabhängig von der Rechtsform des Unternehmens bestehen.
Kann ich Verluste rückwirkend nutzen?
Ein Verlustrücktrag in das Vorjahr ist innerhalb gesetzlicher Grenzen möglich. Er wird häufig übersehen, obwohl er sofort Liquidität bringt.
Was ist ein schädlicher Beteiligungserwerb?
Der Übergang von mehr als 50 % der Anteile auf einen Erwerber. Er führt grundsätzlich zum vollständigen Untergang der nicht genutzten Verluste.
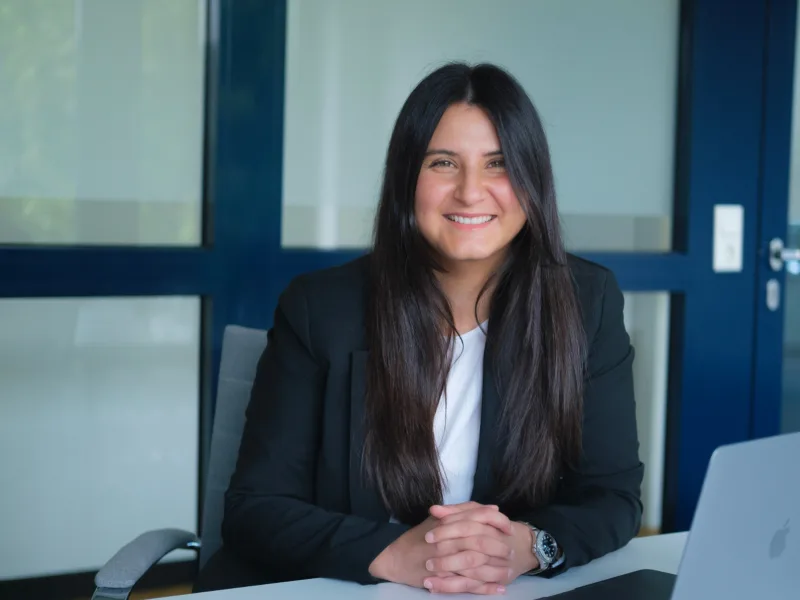
Banu Bas prüfte nach dem Studium Konzernmandate in der Wirtschaftsprüfung einer Big-Four-Gesellschaft. Was dort selbstverständlich ist, bringt sie heute in den Mittelstand: Rechtsformwahl, Holdingstrukturen und laufende Steuergestaltung für Agenturen, Coaches und digitale Dienstleister. Wie die Kanzlei arbeitet, liest du auf der Seite zur Kanzlei.
Rechtsstand: Oktober 2026. Dieser Text dient der allgemeinen Information und ersetzt keine Beratung im Einzelfall. Steuerrecht ändert sich laufend, für deine Situation sprichst du uns bitte an.