
In den ersten drei Monaten nach der Gründung triffst du Entscheidungen, die du teilweise mehrere Jahre bindest. Der Fragebogen zur steuerlichen Erfassung wirkt harmlos, legt aber Umsatzsteuerpflicht, Voranmeldungsrhythmus und Vorauszahlungen fest. Dieser Beitrag führt dich durch die richtige Reihenfolge.
Womit beginnt die Anmeldung?
Gewerbliche Tätigkeiten starten mit der Gewerbeanmeldung bei der Gemeinde, Freiberufler melden sich direkt beim Finanzamt. In beiden Fällen folgt der Fragebogen zur steuerlichen Erfassung, der ausschließlich elektronisch übermittelt wird.
Kapitalgesellschaften brauchen zusätzlich die notarielle Beurkundung, die Einzahlung des Stammkapitals und die Eintragung im Handelsregister. Zwischen Beurkundung und Eintragung besteht die Vorgesellschaft, die bereits handeln kann. Details dazu findest du auf unserer Seite zur GmbH-Gründung.
Der Fragebogen zur steuerlichen Erfassung ist das erste Dokument, das über deine Liquidität im zweiten Jahr entscheidet.
Banu Bas
Welche Angaben im Fragebogen wirken langfristig?
Drei Felder verdienen besondere Aufmerksamkeit. Die geschätzten Umsätze bestimmen deine Vorauszahlungen, die Angabe zur Kleinunternehmerregelung entscheidet über den Umsatzsteuerausweis und die Wahl der Ist-Besteuerung beeinflusst, wann Umsatzsteuer fällig wird.
Schätze die Umsätze realistisch. Zu hohe Angaben führen zu Vorauszahlungen, die deine Liquidität in der Startphase belasten. Zu niedrige Angaben führen zu einer Nachzahlung, die im zweiten Jahr zusammen mit neuen Vorauszahlungen fällig wird.
Im Gründungsjahr und im Folgejahr gilt für die Umsatzsteuer regelmäßig der monatliche Voranmeldungszeitraum. Planst du den Aufwand dafür von Anfang an ein.
Lohnt sich die Kleinunternehmerregelung?
Als Kleinunternehmer weist du keine Umsatzsteuer aus und ziehst im Gegenzug keine Vorsteuer. Seit dem Jahr 2025 gelten dafür 25.000 € Vorjahresumsatz und 100.000 € im laufenden Jahr. Für Betriebe mit privaten Endkunden und geringen Investitionen ist das ein Vorteil, weil die Preise gegenüber Verbrauchern niedriger wirken.
Wer überwiegend an Unternehmen liefert oder hohe Anfangsinvestitionen plant, verzichtet besser auf die Regelung. Die Bindung an den Verzicht beträgt fünf Kalenderjahre, deshalb sollte diese Entscheidung nicht nebenbei fallen.
Du möchtest wissen, welche Rechtsform zu deinem Vorhaben passt?
- Einzelunternehmen, UG und GmbH im Vergleich an deinen Zahlen
- Wir klären die Struktur vor dem Termin beim Notar
- Du startest mit einer Form, die auch in fünf Jahren passt
 1.000+Über 1.000 Unternehmer
persönlich begleitet
Welche Struktur brauchst du ab Tag eins?
Trenne private und betriebliche Zahlungen ab dem ersten Tag über ein eigenes Geschäftskonto. Diese Trennung erspart später Abgrenzungsarbeit und macht die Buchhaltung prüfungsfest.
Richte parallel den digitalen Belegweg ein, bevor sich der erste Papierstapel bildet. Wie das praktisch aussieht, beschreibt der Beitrag zum automatisierten Belegfluss.
So gehen wir vor
Wir übernehmen den Fragebogen zur steuerlichen Erfassung, stimmen die Angaben mit deiner Planung ab und richten die laufende Buchhaltung so ein, dass du ab dem ersten Monat verlässliche Zahlen bekommst.
Häufige Fragen
Wie lange habe ich Zeit für den Fragebogen?
Das Finanzamt erwartet die Übermittlung innerhalb eines Monats nach Aufnahme der Tätigkeit. In der Praxis wird die Frist bei Rückfragen meist verlängert.
Brauche ich sofort eine Umsatzsteuer-Identifikationsnummer?
Nur bei Geschäften innerhalb der Europäischen Union. Du lässt sich im Fragebogen mit beantragen oder später separat anfordern.
Kann ich die Rechtsform später noch wechseln?
Ja. Ein Wechsel ist möglich, verursacht aber Aufwand und steuerliche Prüfungen. Deshalb lohnt sich die Entscheidung vorab.
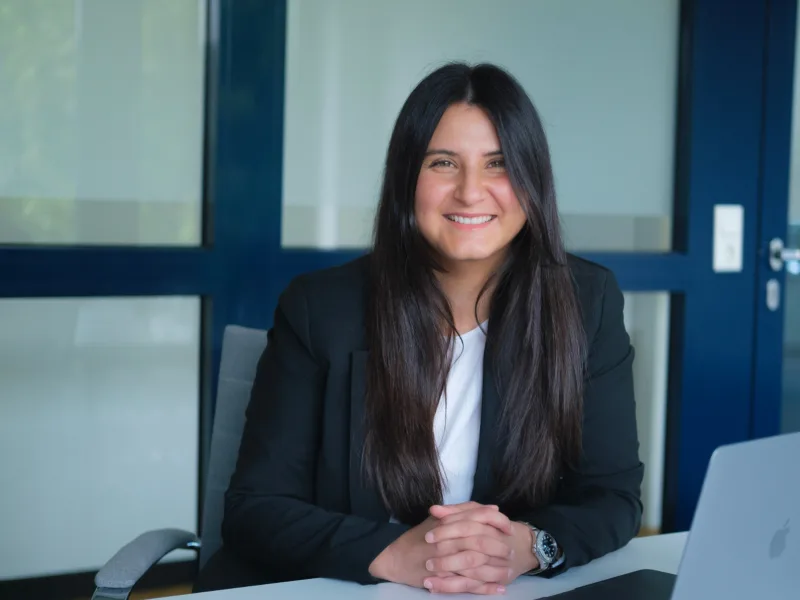
Banu Bas prüfte nach dem Studium Konzernmandate in der Wirtschaftsprüfung einer Big-Four-Gesellschaft. Was dort selbstverständlich ist, bringt sie heute in den Mittelstand: Rechtsformwahl, Holdingstrukturen und laufende Steuergestaltung für Agenturen, Coaches und digitale Dienstleister. Wie die Kanzlei arbeitet, liest du auf der Seite zur Kanzlei.
Rechtsstand: Oktober 2026. Dieser Text dient der allgemeinen Information und ersetzt keine Beratung im Einzelfall. Steuerrecht ändert sich laufend, für deine Situation sprichst du uns bitte an.